-
مليارات الإعمار أم اقتصاد الواجهة؟
-
الاستثمار العقاري في سوريا بين التعافي السريع واستدامة الاقتصاد والمواطن
المقدمة
تدخل سوريا مرحلة جديدة من إعادة تشكيل اقتصادها بعد سنوات طويلة من الحرب والانكماش وتآكل رأس المال الإنتاجي. وفي هذا السياق، لا يعود الاستثمار الأجنبي مجرد تدفق مالي تبحث عنه الدولة، بل يصبح أداة لإعادة توزيع الأرض والموارد والفرص ومراكز القوة داخل الاقتصاد. لذلك فإن قراءة الاستثمارات الكبرى يجب ألا تتوقف عند قيمة الأموال المعلنة أو عدد المشاريع وفرص العمل المتوقعة. السؤال الأكثر أهمية هو: أي اقتصاد يجري بناؤه عبر هذه الاستثمارات، ولصالح من تتشكل عوائده، وما الذي يبقى منه داخل الاقتصاد السوري بعد انتهاء دورة الاستثمار؟
يكتسب هذا السؤال أهمية خاصة مع الاتفاق الإطاري الذي وقعته وزارتا الأشغال العامة والإسكان والسياحة مع شركة «إيجل هيلز» لتطوير مشروعي «تلال دمشق» و«اللاذقية السياحي». وتقول البيانات الرسمية إن المشروعين يمثلان انتقالاً من التخطيط إلى الشراكة والتنفيذ، في وقت تشير فيه تقديرات وزارة الأشغال إلى احتمال تجاوز العجز السكني مليوني وحدة بحلول عام 2030. كما تتحدث البيانات عن مشاريع عمرانية وسياحية واسعة، وعن قدرة متوقعة على توليد عشرات آلاف فرص العمل وتحريك قطاعات الإنشاء والصناعة والخدمات والسياحة وسلاسل التوريد.
هذه معلومات موثقة وليست حكماً اقتصادياً. أما الاستنتاج الذي تنطلق منه الدراسة فهو أن حجم الاستثمار لا يكفي وحده لقياس أثره التنموي. فالاقتصاد الذي يخرج من الحرب لا يحتاج فقط إلى زيادة النشاط، بل إلى إعادة بناء قدرته الإنتاجية. وهنا تظهر الفجوة بين التعافي القائم على الأصول، حيث يقود العقار والسياحة والخدمات عملية النمو، والتعافي القائم على القدرة الإنتاجية، حيث تتقدم الطاقة والصناعة والزراعة والنقل والخدمات الأساسية ورأس المال البشري. وتفترض الدراسة أن الفرق بين النموذجين قد يكون أكثر أهمية من حجم الأموال التي تدخل الاقتصاد.
من منظور الاقتصاد السياسي النقدي، لا تُعامل الأرض ورأس المال والعقد الاستثماري باعتبارها عناصر محايدة. لكل منها موقع في توزيع القوة الاقتصادية. وعندما تقدم الدولة أرضاً عامة أو أصولاً استراتيجية لمشروع خاص، فإن القيمة الاقتصادية للأرض تصبح جزءاً من المعادلة الاستثمارية، حتى لو لم تظهر في الرقم النقدي المعلن للمشروع. لذلك فإن الإعلان عن مليارات الدولارات لا يخبرنا وحده كم دخل إلى الاقتصاد فعلياً، ولا كم سيذهب إلى الخزينة، ولا كيف ستتوزع الأرباح، ولا ما إذا كانت القيمة المتولدة ستتحول إلى أصل سيادي أو إلى عوائد خاصة.
ومن هنا تقترح الدراسة فرضيتها المركزية: قد ينجح الاستثمار في خلق نمو عمراني وخدمي سريع، من دون أن ينجح بالضرورة في إنتاج تعافٍ اقتصادي مستدام وشامل. ولا يعني ذلك رفض الاستثمار الأجنبي أو الشراكة مع القطاع الخاص. بل يعني أن معيار التقييم يجب أن ينتقل من حجم الاستثمار إلى نوعية القيمة التي ينتجها، ومن سرعة إطلاق المشاريع إلى قدرتها على بناء اقتصاد قادر على الاستمرار بعد انتهاء المشروع نفسه.
وهذا هو جوهر السؤال السوري اليوم: هل تستخدم سوريا رأس المال العالمي لإعادة بناء اقتصادها، أم تستخدم إعادة الإعمار لإعادة تسعير أصولها؟
من «حجم الاستثمار» إلى «قيمة التعافي» — ماذا تعني مليارات المشاريع فعلياً؟
أصبح الرقم الاستثماري أحد أهم أدوات الخطاب الاقتصادي في مرحلة الانفتاح السوري الجديدة. كلما ارتفعت قيمة المشروع، بدا التعافي أسرع وأكثر قوة. لكن هذا الربط يحتاج إلى تفكيك. فالرقم المعلن عن قيمة المشروع لا يمثل بالضرورة أموالاً تدخل الاقتصاد السوري بالمقدار نفسه. كما لا يمثل إيراداً للخزينة، ولا زيادة صافية في الثروة الوطنية. في الحالة محل الدراسة، نحن أمام اتفاق إطاري وقعته وزارتا الأشغال العامة والإسكان والسياحة مع شركة «إيجل هيلز» لتطوير مشروعي «تلال دمشق» و«اللاذقية السياحي». ولم تنشر الجهات الرسمية، حتى لحظة إعداد هذه الدراسة، العقد التنفيذي التفصيلي الذي يحدد بدقة هيكل التمويل وتوزيع الملكية والعوائد والمخاطر.
تتضاعف أهمية هذه النقطة مع اختلاف الأرقام المتداولة. فقد تحدثت تصريحات رسمية وإعلامية عن استثمارات تقارب 9 مليارات دولار، بينما قال محمد العبار إن القيمة الأولية للمشروعين تتراوح بين 15 و17 مليار دولار. هذا الاختلاف ليس تفصيلاً إعلامياً. إنه يكشف مشكلة أوسع في استخدام «قيمة المشروع» كمؤشر مباشر على التعافي. فالاستثمار الاقتصادي الحقيقي يحتاج إلى تفكيك الرقم إلى رأس مال مدفوع، وتمويل مصرفي، ومبيعات مستقبلية، وقيمة الأرض، وكلفة الإنشاء، ومدخلات محلية ومستوردات، وعوائد تشغيلية، وأرباح قابلة للتحويل إلى الخارج. من دون هذه الحسابات لا يمكن معرفة مقدار القيمة التي ستُضاف فعلياً إلى الناتج المحلي السوري.
في اقتصاد التعافي، تصبح القيمة المضافة المحلية أكثر أهمية من القيمة الاسمية للمشروع. فإذا أنفق المستثمر عشرة مليارات دولار على مشروع، لكن جزءاً كبيراً من المعدات والمواد والخدمات يأتي من الخارج، فإن الأثر المحلي سيكون أقل بكثير من الرقم المعلن. والعكس صحيح. عندما يرتبط الاستثمار بشبكة من الصناعات السورية، وموردي مواد البناء، وشركات النقل، والطاقة، والخدمات الهندسية، والعمالة المحلية، فإن المضاعف الاقتصادي يصبح أوسع. لذلك لا ينبغي قياس المشروع بحجمه المالي فقط، بل بقدرته على خلق روابط أمامية وخلفية داخل الاقتصاد.
هنا تظهر إحدى أدوات الاقتصاد السياسي النقدي: تحليل سلسلة القيمة. فالاستثمار لا ينتج قيمة في موقع المشروع وحده. إنه يعيد توزيع القيمة بين مالك الأرض، والمطور، والمقاولين، والمصارف، والموردين، والدولة، والعمال، والمستهلكين. وفي سوريا تحديداً، تصبح الأرض عنصراً مركزياً في هذه المعادلة. إذا كانت الدولة توفر أرضاً ذات قيمة مرتفعة أو تمنح حقوق تطوير طويلة الأجل، فإن القيمة الاقتصادية لهذه الأرض يجب أن تدخل في حساب مساهمة الدولة. لا يكفي أن نقول إن المستثمر جلب رأس المال، ثم نتجاهل قيمة الأصل العام الذي دخل في العملية الاستثمارية.
ومن هنا يصبح سؤال الصندوق السيادي السوري ضرورياً، لكن يجب صياغته بدقة. وجود صندوق سيادي لا يعني أن كل استثمار أجنبي يتحول تلقائياً إلى مال سيادي. وقد وقعت الحكومة بالفعل اتفاقيات عقارية أخرى من خلال الصندوق، ومنها اتفاق «دمشق الجديدة» مع مجموعة «أرادَ» بقيمة تقارب 7 مليارات دولار. لكن في حالة اتفاق «إيجل هيلز» الحالية، لا يوجد في المعلومات المنشورة ما يثبت أن القيمة المعلنة للمشروعين ستدخل إلى الصندوق السيادي أو أن الدولة ستملك نسبة محددة من الأرباح. لذلك يجب أن يبقى هذا السؤال مفتوحاً إلى حين نشر الهيكل التعاقدي.
التحليل النقدي هنا لا يفترض مسبقاً أن العقد منحاز للمستثمر. بل يطرح فرضية قابلة للاختبار: كلما كانت الدولة الخارجة من الحرب أضعف في التمويل والمؤسسات، أصبحت قدرتها على التفاوض حول القيمة المستقبلية للأصول أكثر أهمية من قدرتها على جذب الاستثمار فقط. ولهذا فإن تقييم أي شراكة يجب أن يقيس توزيع المخاطر والعوائد عبر دورة المشروع كاملة، لا عند لحظة توقيع الاتفاق.
وبهذا المعنى، لا تكون المسألة: هل دخلت 9 مليارات أم 17 مليار دولار؟ بل: كم دولاراً من هذه القيمة يتحول إلى إنتاج محلي، وأجور، وإيرادات عامة، وبنية تحتية، وأصول سيادية، وقدرة إنتاجية جديدة؟ هذه هي النقلة الضرورية من اقتصاد يقيس التعافي بحجم المشاريع إلى اقتصاد يقيسه بصافي القيمة التي يحتفظ بها المجتمع السوري من عملية إعادة الإعمار.
عندما يبدأ التعافي من العقار والخدمات — هل تبني سوريا اقتصاداً جديداً أم تعيد إنتاج اقتصاد هش؟
لا تكمن المشكلة الاقتصادية في دخول العقار والسياحة والخدمات إلى عملية التعافي. هذه القطاعات يمكن أن تكون محركات مهمة للنمو، خصوصاً في بلد يحتاج إلى إعادة بناء مدنه وبنيته العمرانية واستعادة نشاطه السياحي. المشكلة تبدأ عندما يتحول القطاع الخدمي والعقاري من مكوّن في استراتيجية التعافي إلى مركز الاستراتيجية نفسها. في الحالة السورية، يكتسب هذا الاحتمال أهمية خاصة لأن الاقتصاد يدخل مرحلة التعافي وهو يعاني أصلاً من ضعف القاعدة الإنتاجية، وتراجع الاستثمار، واختلال البنية التحتية، وانخفاض القدرة الشرائية. لذلك فإن توجيه رأس المال نحو العقار والخدمات الراقية يحتاج إلى قراءة تتجاوز معدلات النمو قصيرة الأجل.
يمكن استخدام مفهوم التعافي القائم على الأصول Asset-led Recovery لفهم هذه المسألة. هذا النموذج يفترض أن ارتفاع قيمة الأرض والعقار يمكن أن يصبح نقطة انطلاق لإعادة تنشيط الاقتصاد. وهو نموذج قادر على إنتاج أثر سريع. تبدأ الإنشاءات، تتحرك العمالة، ترتفع الطلبات على مواد البناء، تنشط الخدمات الهندسية والنقل والتجارة، ثم تظهر قيمة عقارية جديدة. لكن هذه السلسلة لا تضمن تلقائياً بناء قدرة إنتاجية مستدامة. إذا كان الجزء الأكبر من القيمة يتولد من ارتفاع أسعار الأرض وبيع الوحدات، فقد يصبح الاقتصاد أكثر نشاطاً من دون أن يصبح أكثر إنتاجية.
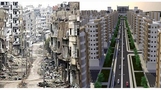
وهنا تظهر الحالة السورية بوضوح. مشروع «تلال دمشق» يتضمن أكثر من 26 ألف وحدة سكنية، إلى جانب وحدات فندقية ومرافق تجارية وخدمية، بينما يتضمن مشروع «اللاذقية السياحي» آلاف الشقق والفلل والوحدات الفندقية ومارينا ومرافق سياحية وتجارية ورياضية. هذه المشاريع تستطيع خلق طلب واسع خلال مرحلة البناء. لكنها لا تجيب وحدها عن مشكلة الكهرباء، أو الإنتاج الصناعي، أو الأمن المائي، أو النقل، أو قدرة الزراعة على التوسع، أو إعادة بناء سلاسل التوريد المحلية. ولذلك فإن السؤال الاقتصادي يصبح متعلقاً بتركيب الاستثمار وليس بحجمه.
في أدبيات التنمية، ترتبط الاستدامة عادة بقدرة الاستثمار على رفع الإنتاجية الكلية لعوامل الإنتاج. عندما يؤدي الاستثمار إلى كهرباء أكثر استقراراً، أو نقل أقل كلفة، أو تكنولوجيا جديدة، أو مهارات بشرية أعلى، فإنه يخفض تكاليف الاقتصاد بأكمله. أثره يتجاوز المشروع الذي تلقى التمويل. أما الاستثمار العقاري، فإن مضاعفه قد يبقى أكثر تركيزاً داخل القطاع نفسه، خصوصاً عندما تعتمد المشاريع على مدخلات مستوردة أو تستهدف شرائح مرتفعة الدخل. لذلك يمكن أن نشهد نمواً في الناتج، مع استمرار الاختلالات البنيوية التي تحد من قدرة الاقتصاد على إنتاج دخل حقيقي للأسر.
لكن ذلك لا يعني أن الاستثمار العقاري عديم القيمة. بالعكس، إعادة بناء المدن قد تخلق مضاعفات حضرية واسعة إذا ارتبطت بشبكات النقل والطاقة والمياه والصناعة والخدمات العامة. الفارق يكمن في طريقة تصميم المشروع. المدينة الجديدة التي تستورد معظم مدخلاتها وتبيع عقاراتها لشريحة محدودة تختلف اقتصادياً عن مدينة تصبح منصة للإنتاج والخدمات واللوجستيات وتوفر مساكن بمستويات سعرية متعددة. الأولى ترفع قيمة الأصول. الثانية يمكن أن ترفع قدرة الاقتصاد.
وهنا يمكن إدخال مفهوم المضاعف القطاعي غير المتوازن. ليس لكل دولار مستثمر الأثر نفسه. دولار في مصنع غذائي قد يولد طلباً على الزراعة والنقل والتغليف والطاقة والتوزيع. ودولار في البنية التحتية الكهربائية يمكن أن يخفض كلفة عشرات القطاعات. أما دولار في وحدة عقارية فاخرة فقد يخلق أثراً أقل انتشاراً إذا بقيت سلسلة القيمة محصورة في التطوير والبيع والخدمات المرتبطة به. لذلك فإن استراتيجية التعافي السورية تحتاج إلى النظر في روابط الاستثمار بقدر النظر إلى حجمه.
والفرضية التي تقترحها الدراسة هنا ليست أن سوريا تستثمر في «القطاعات الخطأ»، بل أن اختلال ترتيب الأولويات قد يحول التعافي من عملية لإعادة بناء القدرة الإنتاجية إلى عملية لإعادة تقييم الأصول والخدمات. وهذا فارق جوهري. فالاقتصاد الذي يحتاج إلى إعادة إنتاج الكهرباء والغذاء والمواد والخدمات الأساسية لا يستطيع أن يقيس نجاحه فقط بعدد الأبراج والفنادق والمجمعات الجديدة.
التعافي المستدام يحتاج إلى علاقة تكاملية بين العقار والقطاعات الإنتاجية. يمكن لمشروع عمراني ضخم أن يصبح محركاً للصناعة إذا ألزم بسلاسل توريد محلية. ويمكن للسياحة أن تصبح مصدراً للعملة الأجنبية إذا ارتبطت بالنقل والطيران والزراعة والصناعات الغذائية والحرف والخدمات الرقمية. عندها يتحول الاستثمار من جزيرة عقارية إلى عقدة داخل شبكة اقتصادية وطنية.
أما إذا بقيت المشاريع الكبرى منفصلة عن هذه الشبكة، فقد تنتج سوريا مشهداً عمرانياً جديداً قبل أن تنتج اقتصاداً جديداً. وهذه هي المفارقة التي ينبغي أن تضعها مرحلة التعافي أمام صانع القرار: ليس كل نمو تعافياً، وليس كل استثمار تنمية، وليس ارتفاع قيمة الأصول دليلاً على ارتفاع رفاه المجتمع.
سوريا لمن؟ — فجوة السكن الفاخر عن القدرة الشرائية وتوزيع عوائد إعادة الإعمار
تصل الدراسة هنا إلى المستوى الأكثر حساسية في اقتصاد التعافي: من هو المستفيد النهائي من الاستثمار؟ فنجاح المشروع من منظور المستثمر يقاس بقدرته على تحقيق عائد مناسب على رأس المال. أما نجاحه من منظور الاقتصاد السياسي فيقاس أيضاً بقدرته على توسيع قاعدة المستفيدين من القيمة التي ينتجها. وهذا التمييز أساسي في سوريا، لأن إعادة الإعمار تجري في مجتمع خرج من حرب طويلة، وتراجعت فيه الدخول الحقيقية، وتضررت المدخرات، واتسعت الفجوة بين أسعار الأصول وقدرة الأسر على الوصول إليها. لذلك فإن بناء آلاف الوحدات السكنية لا يعني بالضرورة معالجة أزمة السكن. المعيار الحاسم هو قابلية السكن للشراء بالنسبة إلى الدخل المحلي.
تعلن المشاريع الجديدة عن آلاف الشقق والفلل والوحدات الفندقية والمرافق التجارية. وهذه أرقام كبيرة من الناحية العمرانية. لكن عدد الوحدات لا يخبرنا بشيء عن توزيعها السعري. كما أن الإعلان عن مشروع عقاري بمواصفات مرتفعة لا يعني أنه مصمم أساساً لتلبية الطلب السكني للأسر السورية متوسطة ومنخفضة الدخل. هنا يظهر مفهوم القدرة على تحمل كلفة السكن Housing Affordability، وهو أكثر دقة من مجرد قياس العجز العددي في الوحدات. فقد يمتلك الاقتصاد آلاف الوحدات الجديدة، بينما تبقى الأسرة عاجزة عن شراءها إذا كان سعر الوحدة منفصلاً عن مستوى الأجور والتمويل المتاح.
في الحالة السورية، تزداد المشكلة بسبب ضعف الائتمان طويل الأجل. فالسكن الحديث يحتاج عادة إلى تمويل عقاري يمتد لسنوات طويلة، بينما قدرة النظام المالي السوري على توفير هذا النوع من التمويل ما زالت محدودة في مرحلة إعادة بناء النظام المصرفي. وبالتالي يمكن أن يصبح السوق موجهاً نحو أصحاب المدخرات الكبيرة، ورأس المال الإقليمي، والمغتربين، والمستثمرين الباحثين عن أصول، بدلاً من أن يكون موجهاً إلى المواطن الذي يعتمد على دخله الجاري. وهذه ليست فرضية عن نيات المطورين، بل نتيجة محتملة لاختلاف القدرة الشرائية بين شرائح الطلب.
من هنا يصبح مفهوم التنمية القائمة على الأصول Asset-based Development مهماً في تفسير التحول العمراني. ارتفاع قيمة الأرض قد يخلق ثروة لأصحابها والمطورين والمستثمرين، لكنه قد يرفع في الوقت نفسه تكلفة الدخول إلى سوق السكن بالنسبة إلى من لا يمتلك أصلاً عقارياً. وإذا ارتفعت أسعار الأراضي المحيطة بالمشروعات الجديدة، فقد تنتشر آثار إعادة التقييم إلى مناطق أوسع. عندها يصبح التعافي الحضري مصدراً لإعادة توزيع الثروة، وليس مجرد عملية بناء.
وهنا نصل إلى قضية القيمة العامة Public Value. عندما تدخل الدولة في مشروع كبير، فهي لا تدخل دائماً بالنقد فقط. قد تقدم الأرض، أو حقوق التطوير، أو البنية التحتية، أو التراخيص، أو الوصول إلى شبكات عامة. وكل عنصر من هذه العناصر له قيمة اقتصادية. لذلك فإن تقييم الصفقة يجب ألا يقتصر على مقدار رأس المال الذي يجلبه المستثمر، بل يجب أن يحسب القيمة الإجمالية للمساهمة العامة مقابل حصة المجتمع من العوائد المستقبلية.
وتصبح هذه المسألة أكثر أهمية إذا اتخذت المشاريع صيغة شراكة بين القطاعين العام والخاص. الـPPP ليس في جوهره عقداً يمنح المستثمر ملكية مجانية لموارد الدولة، ولا هو أداة تعني تلقائياً خسارة القطاع العام. إنه آلية لتوزيع التمويل والمخاطر والحقوق والعوائد على مدى زمني طويل. لكن كفاءة هذه الآلية تعتمد على قدرة الدولة على التفاوض، والتقييم، والرقابة، وفرض الشفافية. وفي اقتصاد خارج من الحرب، تصبح هذه القدرة نفسها مورداً نادراً. لذلك فإن الخطر لا يكمن في اسم النموذج، بل في اختلال المعلومات والقوة التفاوضية بين الطرفين.
وهنا تقترح الدراسة اختباراً واضحاً: هل تتضمن العقود النهائية آليات تضمن أن جزءاً من الزيادة في القيمة العقارية الناتجة عن الاستثمار العام يعود إلى المجتمع؟ وهل ترتبط المشاريع بمساهمة محددة في البنية التحتية والسكن الميسر والخدمات العامة؟ وهل توجد نسب واضحة للمحتوى المحلي والتشغيل والتدريب ونقل المعرفة؟ وهل توجد قواعد معلنة لتحويل الأرباح ورأس المال؟ هذه التفاصيل أهم اقتصادياً من الرقم الإجمالي للاستثمار.
كما يجب ألا يُفهم هذا النقد بوصفه مطالبة بتحويل كل مشروع خاص إلى مشروع إسكان حكومي. الدولة تحتاج إلى رأس المال الخاص والخبرة الدولية. لكنها تحتاج في الوقت نفسه إلى سياسة صناعية وعمرانية واجتماعية تجعل الاستثمار الخاص جزءاً من استراتيجية وطنية للتعافي. ويمكن تحقيق ذلك من خلال تقسيم المشاريع إلى شرائح سكنية مختلفة، وربط التطوير الفاخر بتمويل السكن الميسر، واشتراط مساهمات محددة في البنية التحتية، وتعظيم المشتريات المحلية، وربط المشروعات السياحية بسلاسل الإنتاج الزراعي والغذائي والخدمي.
والفرضية المركزية لهذا المحور هي أن نجاح إعادة الإعمار لا يقاس فقط بمن يموّل البناء، بل بمن يحصل على القيمة التي يخلقها البناء. فإذا ارتفعت قيمة الأرض والعقار أسرع من الأجور، فقد يصبح التعافي العمراني مولداً جديداً لعدم المساواة. أما إذا تحولت القيمة العقارية إلى بنية تحتية أفضل، وسكن قابل للتحمل، ووظائف ذات إنتاجية أعلى، وإيرادات عامة وأصول سيادية، فإن الاستثمار يتحول من مجرد تطوير عقاري إلى عملية تراكم تنموي.
لذلك فإن السؤال الحقيقي أمام سوريا ليس: هل يستطيع السوري شراء هذه الوحدات؟ فقط، بل سؤال أوسع: هل يستطيع السوري امتلاك حصة اقتصادية من القيمة التي ستنتجها إعادة إعمار بلده؟
الخاتمة: من اقتصاد المشاريع إلى اقتصاد التعافي
تكشف القراءة النقدية للاستثمارات العقارية الكبرى في سوريا أن المشكلة لا تكمن في الاستثمار الأجنبي بحد ذاته، ولا في دخول شركات دولية إلى سوق إعادة الإعمار. المشكلة أكثر عمقاً. إنها تتعلق بنوع الاقتصاد الذي ستنتجه هذه الاستثمارات، وبالترتيب الذي ستأخذه القطاعات داخل عملية التعافي، وبكيفية توزيع القيمة التي ستنشأ عنها. فالدولة الخارجة من الحرب لا تبدأ من اقتصاد طبيعي يحتاج إلى توسع عادي في العقارات والخدمات. إنها تبدأ من اقتصاد فقد جزءاً كبيراً من قدرته الإنتاجية ويحتاج إلى إعادة بناء الأساس الذي يسمح له بالنمو.
ومن هذه الزاوية، لا يمثل رقم الاستثمار مؤشراً كافياً على نجاح التعافي. فالمليارات المعلنة تصبح ذات معنى اقتصادي مختلف بحسب مصدرها، وآلية تمويلها، وقيمة الأصول العامة الداخلة فيها، ونسبة المدخلات المحلية، وحصة الدولة من العوائد، وقدرة الاقتصاد على الاحتفاظ بالقيمة الناتجة عنها. ولذلك فإن الاتفاقات الاستثمارية الكبرى تحتاج إلى شفافية تعاقدية تتجاوز الإعلان عن حجم المشروع. يجب أن يعرف المجتمع قيمة الأرض، وشروط الشراكة، وتوزيع المخاطر، وآلية تقاسم الأرباح، والالتزامات الضريبية، وحجم التشغيل المحلي، ونسب المشتريات المحلية، وآلية خروج رأس المال.
من هنا نرى أن معيار التعافي يجب أن ينتقل من Asset Growth إلى Productive Recovery. ارتفاع قيمة العقارات مهم، لكنه لا يكفي. ما تحتاجه سوريا هو اقتصاد يستطيع إنتاج الكهرباء والغذاء والمواد والخدمات، ويخفض تكاليف الإنتاج، ويوسع فرص العمل، ويزيد الصادرات، ويستعيد رأس المال البشري. وفي هذه المعادلة يمكن للعقار والسياحة أن يكونا جزءاً من الحل، شرط أن يرتبطا بشبكة الإنتاج الوطني لا أن يتحولا إلى جزر استثمارية منفصلة عن الاقتصاد الحقيقي.
أما بالنسبة للمواطن، فإن الاختبار النهائي ليس عدد الأبراج أو الفلل أو الفنادق التي ستظهر خلال السنوات المقبلة. الاختبار هو ما إذا كان التعافي سيزيد قدرته على السكن والعمل والإنتاج والادخار. فإعادة الإعمار التي ترفع قيمة الأصول دون أن ترفع القدرة الشرائية قد تنتج نمواً عمرانياً بلا تعافٍ اجتماعي.
وعليه، لا تحتاج سوريا إلى إغلاق الباب أمام رأس المال العالمي، بل إلى إعادة تعريف شروط دخوله. الاستثمار المطلوب هو الذي يشارك في بناء قدرة الاقتصاد، لا الذي يكتفي بالاستفادة من إعادة تسعير أصوله. ومن هنا يصبح السؤال المركزي في المرحلة المقبلة أكثر دقة من سؤال «كم استثمرنا؟»:
كم من قيمة إعادة الإعمار ستتحول إلى ثروة إنتاجية للسوريين، وكم منها سيبقى مجرد قيمة عقارية قابلة للتداول؟
هذه هي النقطة التي تفصل بين اقتصاد إعادة البناء واقتصاد إعادة التعافي. فالبلد قد يستطيع بناء مدينة جديدة خلال سنوات، لكن بناء اقتصاد يستطيع أن يحمل سكانها لعقود هو التحدي الحقيقي.
ليفانت: د. علي مطيع عيسى